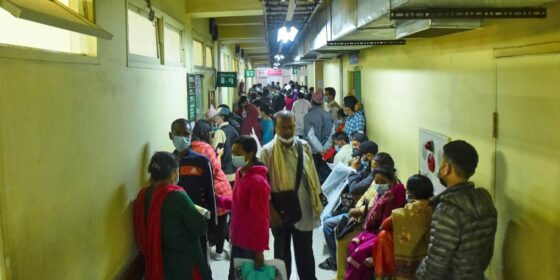
काठमाडौं । मुलुकको केन्द्रीय अस्पताल वीरको मूल भवनको भुईंतलामा दिउँसोको समयमा खचाखच भीड देख्न सकिन्छ । लाइनमा बसेका प्रायः मानिसको हातमा डाक्टरको ‘प्रेस्क्रिप्सन’ हुन्छ । त्यही भीडमा थिए– ४५ वर्षीय अखल देव महत्तो केवट ।
१३ चैत दिउँसो ओपीडीमा स्वास्थ्य परीक्षण गर्न पुगेका उनलाई चिकित्सकले कलेजोमा समस्या देखिएको भनेर तीनथरी औषधि खान सुझाव दिए । स्वास्थ्य बीमा कार्यक्रममा आबद्ध केवट वीरको फार्मेसीमा करिब २० मिनेट लाइन बसे । तर, फार्मेसीमा चिकित्सकले लेखेको कुनै पनि औषधि पाइएन । अनि निजी फार्मेसीमा गएर ३ हजार रुपैयाँ जतिको औषधि किनेर घर फर्किए ।
१७ चैत २०७८ मा हेटौंडा अस्पतालबाट ‘रिफर’ भएर ५१ वर्षीय केदार तिमल्सिना पाटन अस्पताल पुगे । घुँडाको समस्याबाट पीडित उनले करिब चार महिनादेखि हेटौंडा अस्पतालमा उपचार गरेका थिए । तर समस्या झन्–झन् बढ्दै गयो । गुणस्तरीय सेवा नभएका कारण थप उपचारका लागि तिमल्सिनाले पाटन ‘रिफर’ मागे ।
हेटौंडा अस्पतालमा एक्सरे गर्न लामो पालो कुर्नुपर्ने, डाक्टरले थोरै समय दिने जस्ता समस्याले उनले हेटौंडाबाट पाटन रिफर मागेका थिए । ‘यदि हेटौंडामा सहज र गुणस्तरीय सेवा पाएको भए मैले पाटन अस्पतालसम्म आइरहनुपर्ने थिएन’, तिमल्सिनाले भने ।
‘ब्रेन ह्यामरेज’ को थप उपचारका लागि रामेछापबाट ६१ वर्षीय धनबहादुर बस्याल तीन महिना अगाडि वीर अस्पतालमा ‘रिफर’ भएका थिए । स्वास्थ्य परीक्षणसँगै वीरमा उनको उपचार भयो । तर, तत्कालीन समयमा उपकरण बिग्रेको र फार्मेसीमा औषधि पनि नभएपछि आफन्तले बाहिरबाट व्यवस्थापन गरे ।
चिकित्सकले पुनः तीन महिनापछि ‘फलोअप’मा आउन सुझाव दिएका थिए । सोही अनुसार १४ चैत २०७८ मा आएर चिकित्सकलाई ओपीडीमा देखाए । चिकित्सकले थप औषधि लेखिदिए । तर, अस्पताल प्रशासनले बीमा कार्यक्रम अन्तर्गतको सेवा लिन पुनः ‘रिफर’ कार्ड माग्यो । त्यसपछि उनले बाध्य भएर बाहिरबाट औषधि खरिद गरे ।
यी केही प्रतिनिधि उदाहरण मात्रै हुन् । मुख्यगरी, बीमितले औषधि तथा समयमा स्वास्थ्य सेवा नपाउनु, सेवा प्राप्त गर्न लामो समय लाइन कुुर्न बाध्य हुनु, बीमा गरेका र बीमा नगरेका बिरामीको सेवामा विभेद हुनु, प्रथम सेवा बिन्दुबाट थप उपचारको लागि ठूला अस्पतालमा ‘रिफर’ गर्दा आवश्यक कागजातको व्यवस्था नहुनुरनगर्नु जस्ता विषयले बीमा कार्यक्रमप्रति नागरिकको विश्वास घट्दो छ ।
स्वास्थ्य बीमा राम्रो अवधारणा भए पनि उद्देश्य अनुरूप नागरिकले सेवा नपाउँदा कार्यक्रमको प्रभावकारिता माथि नै प्रश्न उब्जिएको स्वास्थ्यविज्ञहरू पनि स्वीकार गर्छन् । पाँच वर्षभित्र तीन करोड नागरिकलाई समेट्ने महत्वाकांक्षी लक्ष्यसहित आव २०७१र७२ मा सुरु गरिएको यो कार्यक्रम ७७ जिल्लामा विस्तार भए पनि अहिलेसम्म थोरै जनसंख्यालाई मात्रै समेटेको छ ।
कार्यक्रमको उद्देश्यमा उल्लेख गरिए अनुसार, स्वास्थ्यमा सर्वव्यापी पहुँच पुर्याउने, कुनै किसिमको आर्थिक कठिनाइ विना आवश्यक स्वास्थ्य सेवा उपलब्ध गराउने र सम्पूर्ण स्वास्थ्य सेवामा गुणस्तरको सुनिश्चितता कायम गर्ने उद्देश्यले यो कार्यक्रम सुरु गरिएको थियो । तर, बीमितले आवश्यक पर्दा योगदान अनुसारको सुलभ र प्रभावकारी सेवा पाउन नसक्दा कार्यक्रमको आकर्षण नै खस्कँदै गएको विज्ञहरू बताउँछन् ।
सरकारी सेवाको गुणस्तर कमजोर
स्वास्थ्य बीमा बोर्डको तथ्यांक अनुसार, हाल देशभर ४४० स्वास्थ्य संस्थाले बीमा कार्यक्रम लागू गरेका छन् । जसमध्ये ३४६ वटा प्रथम सेवा बिन्दु र बाँकी ९४ ‘रिफरल’ संस्था छन् । अधिकांश सरकारी संस्थामा बीमा कार्यक्रम सञ्चालन गरिएको छ । स्वास्थ्य तथा जनसंख्या मन्त्रालयका पूर्व प्रमुख विशेषज्ञ डा। सुशीलनाथ प्याकुरेल सरकारी स्वास्थ्य संस्थाको सेवा गुणस्तरीय नहुँदा बीमा कार्यक्रम प्रभावकारी नभएको जिकिर गर्छन् । उनी भन्छन्, ‘अधिकांश गुणस्तरीय सेवा शहरकेन्द्रित छन् । निजी अस्पतालबाट सञ्चालित छन् । बीमामा रकमको सीमाले निजी अस्पतालमा सर्वसाधारणको सहज पहुँच छैन ।’
‘सरकारी अस्पतालमा बीमाले निर्धारण गरेका सेवाहरू उपलब्ध हुँदैनन् । ग्रामीण भेगका स्वास्थ्य संस्थाको अवस्था दयनीय छ । विशेषज्ञ सेवा लिन शहर नै पुग्नुपर्छ’ डा।प्याकुरेल भन्छन्, ‘शहरका ठूला अस्पतालमा सेवाका लागि पालो कुर्नुपर्छ र उपकरण बिग्रेको समस्या झेल्नुपर्छ ।’
यसको उदाहरण वीर अस्पतालमा क्यान्सरको उपचारका लागि खरिद गरिएको ‘टेमोथेरापी’ मेसिन हो । ४० करोड रुपैयाँमा खरिद गरिएको सो मेसिन पाँच वर्ष बितिसक्दा पनि सञ्चालनमा छैन । क्यान्सरका बिरामीले बाहिर उपचार गर्नुपर्ने बाध्यता छ । खरिद भएका उपकरण जडान नहुने वा उपकरण नै बिगारेर निजी अस्पताललाई पोस्ने नियति वीरमा मात्रै होइन, अधिकांश सरकारी अस्पतालमा छ ।
स्वास्थ्य सेवा सहजै उपलब्ध भएमा मात्रै बीमा कार्यक्रमले सफलता हासिल गर्ने यस मामिलाका जानकार प्रा।डा। ढुण्डिराज पौडेल बताउँछन् ।
कार्यक्रम अनुसार, बीमा गर्ने कुनै पनि व्यक्तिले तोकिएका मध्ये कुनै पनि स्वास्थ्य संस्थाबाट बीमा भुक्तानी रकम ननाघ्ने गरी ओपीडी, इमर्जेन्जी, ल्याब, अन्तरंग, शल्यक्रिया, एक्सरे, एमआरआईलगायत उपचार सेवा पाउन सक्छन् । यसका साथै सरकारले तोकेको निःशुल्क औषधिसमेत बीमितले पाउँछन् । तर, कस्मेटिक सर्जरी, व्यक्तिगत झै–झगडाका कारण चोटपटक लागेमा, मादकपदार्थ सेवनका कारण कुनै दुर्घटनामा परी चोटपटक लागेमा, गर्भपतन गराएमा भने बीमाबापतको सेवा उपलब्ध हुने छैन ।
‘चिकित्सकले प्रेस्क्राइब गरेका बीमितले फार्मेसीबाट अधिकांश जसो औषधि पाउँदैनन् । निजी अस्पतालमा बीमा कार्यक्रम समावेश छैन । सरकारी अस्पताल तथा मेडिकल कलेजमा सेवा उपलब्ध हुँदैन । बीमितले अस्पतालमा झेल्नुपरेको समस्याका कारण पुनः नवीकरण प्रक्रियामा आउँदैनन्’, डा। पौडेल थप्छन् । बीमा कार्यक्रम प्रभावकारी नहुने अर्को मुख्य कारण औषधिको उपलब्धता पनि हो । बीमा मार्फत १ हजार १३३ थरी औषधि निःशुल्क पाइने प्रावधान छ । तर, वीर अस्पतालको फार्मेसीमा ८०० को हाराहारीमा मात्रै औषधि उपलब्ध भएको फार्मेसीका कर्मचारी बताउँछन् ।
‘चिकित्सकले कमिशनको नाममा अस्पतालको फार्मेसीमा भएको औषधि नै लेख्दैनन् । अर्को ब्राण्डको औषधि लेख्छन् । बिरामीले त्यही ब्राण्डको औषधि खोज्छन् । जसका कारण पनि औषधि नभएको बीमितले गुनासो गर्छन्’, फार्मेसीका एक कर्मचारीले भने ।
तर स्वास्थ्य बीमा बोर्ड अध्यक्ष डा। सेनेन्द्रराज उप्रेती कार्यक्रम लागु भएका अस्पतालमा कार्यरत डाक्टरले प्रभावकारी सेवा प्रदान गर्न सहयोग नगरेको बताउँछन् ।
‘बीमाले आफ्नो रेट अनुसार भुक्तानी गर्छ । तर, कुनै–कुनै अस्पतालको शुल्क बीमाको भन्दा बढी छ । त्यसकारण, बीमितलाई कम पैसा दिने खालका बिरामी भन्ने हिसाबले दोस्रो दर्जाको व्यवहार गरेको पाइएको छ’ डा। उप्रेतीले भने, ‘बीमाको कार्ड हुनेलाई कम गुणस्तरको सस्तो औषधि दिने गरेको बीमितले गुनासो गरेका छन् ।’
घट्दो नवीकरण चिन्ताको विषय
बीमा कार्यक्रम कति प्रभावकारी हुँदैछ भन्ने निर्धारण नवीकरणको प्रक्रियाले गर्छ । १४ चैत २०७८ सम्म बोर्डको तथ्यांक अनुसार ५२ लाख ९४ लाख ४३६ जना बीमामा समावेश भएका छन् ।
जसमध्ये पूर्ण अशक्तरअपांग ९२ हजार ६२९, अति गरिब ४ लाख ८७ हजार ९९३, एचआईभी संक्रमित २५ हजार २४४, कुष्ठरोगी २ हजार ८४२, गम्भीर क्षयरोगी २ हजार ४३६, ज्येष्ठ नागरिक ६ लाख ३३ हजार २५ र महिला स्वयंसेविका ८३ हजार ४४८ जना छन् । यो संख्या कुल बीमितको २५ प्रतिशत हुन आउँछ ।
जबकि, सरकारले नै महिला स्वयंसेविकाका हकमा ५० प्रतिशत र अन्य लक्षित वर्गको प्रिमियम बापतको रकम तिरिदिने गरेको छ । बोर्डकै २०७५र७६ र २०७७र७८ को तथ्यांक केलाउँदा पनि कुल बीमितमध्ये ७५ प्रतिशत नवीकरण प्रक्रियामा आएको देखिन्छ । जसमध्ये २५ प्रतिशत लक्षित वर्गलाई सरकारले नै निःशुल्क बीमा गरेको छ ।
स्वास्थ्य सेवा बोर्डको पूर्व कार्यकारी निर्देशक रमेश पोखरेल प्रिमियम तिरेर नै नवीकरण गर्ने व्यक्ति कम हुँदै गएको बताउँछन् ।
तर, बीमा कार्यक्रम परिवारका सबै सदस्य सहभागी हुने गरी परिवारको योगदानमा आधारित छ । प्रति पाँच जनाको परिवारले वार्षिक ३५०० रुपैयाँ तिनुपर्ने हुन्छ । परिवारमा पाँच जना भन्दा बढी सदस्य भए प्रति सदस्य ७०० रुपैयाँ थप रकम बुझाउनुपर्ने हुन्छ । बीमाको सुविधा थैलीमा पाँच जनाको परिवारको हकमा १ लाख र पाँच जनाभन्दा बढी परिवारका सदस्य भएका खण्डमा प्रति ७०० थप गर्दा २० हजारको दरले अधिकतम २ लाख रुपैयाँसम्मको स्वास्थ्य सेवा लिन सक्छन् ।
स्थानीय गाउँ–नगर–उप तथा महानगरपालिकाका प्रत्येक वडामा एक–एक जना दर्ता सहयोगी नियुक्ति गरी बीमा दर्ता र नवीकरण गर्ने गरिन्छ । उक्त दर्ता सहयोगीले बीमा दर्ता र नवीकरण गरेबापत १० प्रतिशत कमिसन पाउँछन् ।
‘बीमा गरेका निःशुल्क लक्षित वर्गको ९५ प्रतिशतभन्दा बढीको नवीकरण हुन्छ । सेवाको पहुँचमा नआएका व्यक्तिले पनि पुनः नवीकरण गरेको पाइन्छ’ पोखेरल भन्छन्, ‘कतिपय मानिसलाई नवीकरण भएको थाहा नै हुँदैन । दर्ता सहयोगीले कमिसनको लोभमा नवीकरणको चिट काट्ने र तथ्यांक बढाउने मात्रै काम गर्छन् ।’
डा। पोखरेलका भनाइमा आफैं पैसा तिरेर पुनः नवीकरण गराउन आउने संख्या ५० प्रतिशतभन्दा कम छ । ‘निःशुल्क बीमा गर्ने र नवीकरण गर्ने तथ्यांकले कार्यक्रमको प्रभावकारिता प्रति कुनै अर्थ राख्दैन । बीमा कार्यक्रम व्यापक विस्तार हुन मानिसमा स्वास्थ्य सेवाप्रतिको विश्वास हुनुपर्छ । जब नागरिकले बीमामा उपलब्ध सेवा पाउँदैन कार्यक्रम प्रति आकर्षित हुँदैनन् । नवीकरण गर्ने संख्या स्वतः नै घट्छ’, पोखरेल भन्छन् ।
कुल जनसंख्यामध्ये बीमितको विवरण हेर्दा सबैभन्दा बढी प्रदेश–१ मा ३३ प्रतिशतले बीमा गरेका छन् । त्यसैगरी, वागमतीमा २०, लुम्बिनीमा १६, गण्डकीमा १३, सुदूरपश्चिममा ९, कर्णालीमा ६ र सबैभन्दा कम मधेश प्रदेशमा ४ प्रतिशत बीमामा समावेश छन् ।
बीमा कार्यक्रमको परिकल्पना अनुसार, कभरेज गर्न नसकिएको बोर्डका अध्यक्ष डा।उप्रेती स्वीकार गर्छन् । ‘बीमाको बारेमा पर्याप्त जनचेतना फैलाउन सकिएको छैन । जुन प्रदेश आर्थिक वा शैक्षिक हिसाबले पछाडि छ । ती प्रदेशमा बीमाको कभरेज पनि कमजोर छ’, उप्रेतीले भने ।
वि।सं। २०७७र७८ मा ४४ लाख १६ हजार २०८ जना बीमामा आबद्ध भएका छन् । जसमध्ये सामान्य बीमित ७५ प्रतिशत, ज्येष्ठ नागरिक १७ प्रतिशत, अति गरिब १०।४ प्रतिशत, पूर्ण अशक्त १ प्रतिशत र महिला सामुदायिक स्वास्थ्य स्वयंसेविका १।३५ प्रतिशत छन् ।
‘हालसम्म २६ जिल्लामा गरिबी पहिचान भई परिचयपत्र वितरण भएको छ । तर, अन्य विपन्न वर्ग बीमा कार्यक्रममा समावेश भएका छैनन् । जुन रूपमा कार्यक्रम विस्तार हुनुपर्ने हो, त्यस अनुरूप काम हुन नसक्दा थप समस्या देखिएको छ’, डा। उप्रेती भन्छन् ।